المحتويات
1. ما هو من أجل2. الأساس : The 13-توقعات النقد الأسبوعية3. الاستخدام خطوة بخطوةKPI الصناديق والطاولة4. أنواع الافتراض5. الدفع والقبول والتأخير6. تخصيص الشيكات وتكلفةها7. تغيير الشروط وتسريع المجموعات8. خط القرض والائتمان (الإعادة التخطيط)9. الأوامر، تأثير كل فرضية وحذر10. توفير وتبادل سيناريو11. تصريحات12. على الهاتف13. أسئلة غالبا ما يطرحالمساعدة › المالية › محاكاة النقد
المحاكاة النقدية (ماذا لو دفعت هذا؟)
توقعات النقدية للمرة القادمة 13 تضع محاكاة النقد سؤال "ماذا لو فعلت هذا؟" فوق هذا التوقعات: إجراء دفع كبير، وتأجيل المورد لمدة أسبوعين، وتخفيض الشيكات العملاء في البنك، واتخاذ قرض أو استخدام خط الائتمان (الإعادة). ينطبق البرنامج على كل فرضية على الخادم، ويستمد القاعدة والسيناريو جانبا لآخر، ويظهر في أي أسبوع النقد يقع تحت الصفر وما هي تكاليف التمويل.
1. ما هو من أجل
- رؤية قرار الدفع مسبقا: إجابة: "إذا كنت تدفع هذا 250,000 TL هذا الأسبوع ، سأذهب أموالي سلبيًا في الأسبوع 6?" يظهر باللون الأحمر على الرسم البياني وفي الجدول الأسبوعي.
- مقارنة خيارات التمويل: خصم الشيكات، واتخاذ القرض واستخدام خط الائتمان تكلفة مبالغ مختلفة؛ التمويل تكلفة مربع يعطي الإعفاء الإجمالي والفائدة لكل سيناريو.
- الحفاظ على وتبادل سيناريو: يمكنك حفظ مجموعة الافتراضات التي تحبها تحت اسم وتقاسمها مع الشركة إذا كنت ترغب في ذلك؛ عند فتحها يتم إعادة حسابها على التوقعات الحالية لهذا اليوم.
موضع فتحها. في شريط التطبيقات: مجموعة المالية / البنك › محاكاة النقد. يفتح سطر جرب سيناريو: ماذا لو دفعت هذا؟ في مربع النقد بـلوحة المالك النافذة نفسها.
2. الأساس : The 13-توقعات النقد الأسبوعية
نقطة البداية للمحاكاة (القاعدة) هي نفس الحساب كما هو الحال مع 13-توقعات النقد الأسبوعية تقرير في نافذة التقارير؛ لا يتم إجراء توقعات منفصلة، لذلك تظهر الشاشات كلاهما نفس الرقم.
- فتح النقدية: اليوم هو TL النقدية + الميزانية المصرفية (فتح النقدية... TL (النقدية + البنك)" على الشريط العلوي من النافذة).
- نفوذ: (المبلغ المتبقي من الفواتير المفتوحة في يوم بدءها)جمع الفواتير), (السجلات والملفات في محفظة العملاء على تاريخها المحدد)- جمع الشرائح والملاحظات), و العملاء » وعد بالدفع.
- نفقات: فاتورة الشراء (الفاتورة المدفوعة), أرقام و مستندات (شك الشركة ودفع الوثيقة), سليب (السداد: متوسط الأشهر الثلاثة الماضية، في نهاية الشهر) و الضرائب (VAT) (في اليوم المحدد بموجب حزمة الالتزامات للشركة في البلاد).
لا يتم نشر العناصر المفرطة خلال الأسابيع. يتم وضع الإيرادات والمدفوعات المدفوعة قبل اليوم (والشرائح المدفوعة) في أسبوع واحد ولا تدخل في الرقم التراكم، لأنه لا أحد يعرف متى سيتم دفعها؛ يتم كتابة مجموعها بشكل منفصل على الشريط العلوي باسم "إيرادات مبالغ فيها...، مدفوعة... (لا تنتشر خلال الأسابيع)". لكي يتم جمع جزء منها ، استخدم تسريع جمع الافتراض.
ويحتفظ القاعدة 5 دقائق لكل شركة، بحيث يصل الفاتورة التي تم إدخالها قبل لحظة إلى المحاكاة داخل 5 دقيقة واحدة في الأقل.ال 13-نافذة الأسبوع تبدأ اليوم وتستمر 91 اليوم (الآن + 90 يوم هو اليوم الأخير؛ كل أسبوع هو 7-اليوم يُعدّد من اليوم
3. الاستخدام خطوة بخطوة
- افتح النافذة. توجد أزرار السيناريوهات الجاهزة أعلى العمود الأيسر: تأجيل أكبر 3 دفعات لمدة 2 أسبوع، وخصم كل شيكات العملاء اليوم، وتقصير آجال المستحقات 15 يومًا مع قبول النصف، وتحصيل 30% من المستحقات المتأخرة خلال 2 أسبوع، واستخدام حد ائتمان 500,000 TL. يضيف الضغط على أحدها افتراضه إلى القائمة.
- من أجل الافتراض الخاص بك ، اختر النوع من الانخفاض (نوع الافتراض) و الصحافة إضافة الافتراض. كل فرضية تفتح كبطاقة؛ يمكنك تغيير حقولها (تاريخ، كمية، أيام، معدل...) داخل البطاقة.
- يحدث الحساب من تلقاء نفسه: بعد فترة وجيزة من كل تغيير (يظهر الشريط العلوي "حساب...") يجدد الجانب الأيمن.
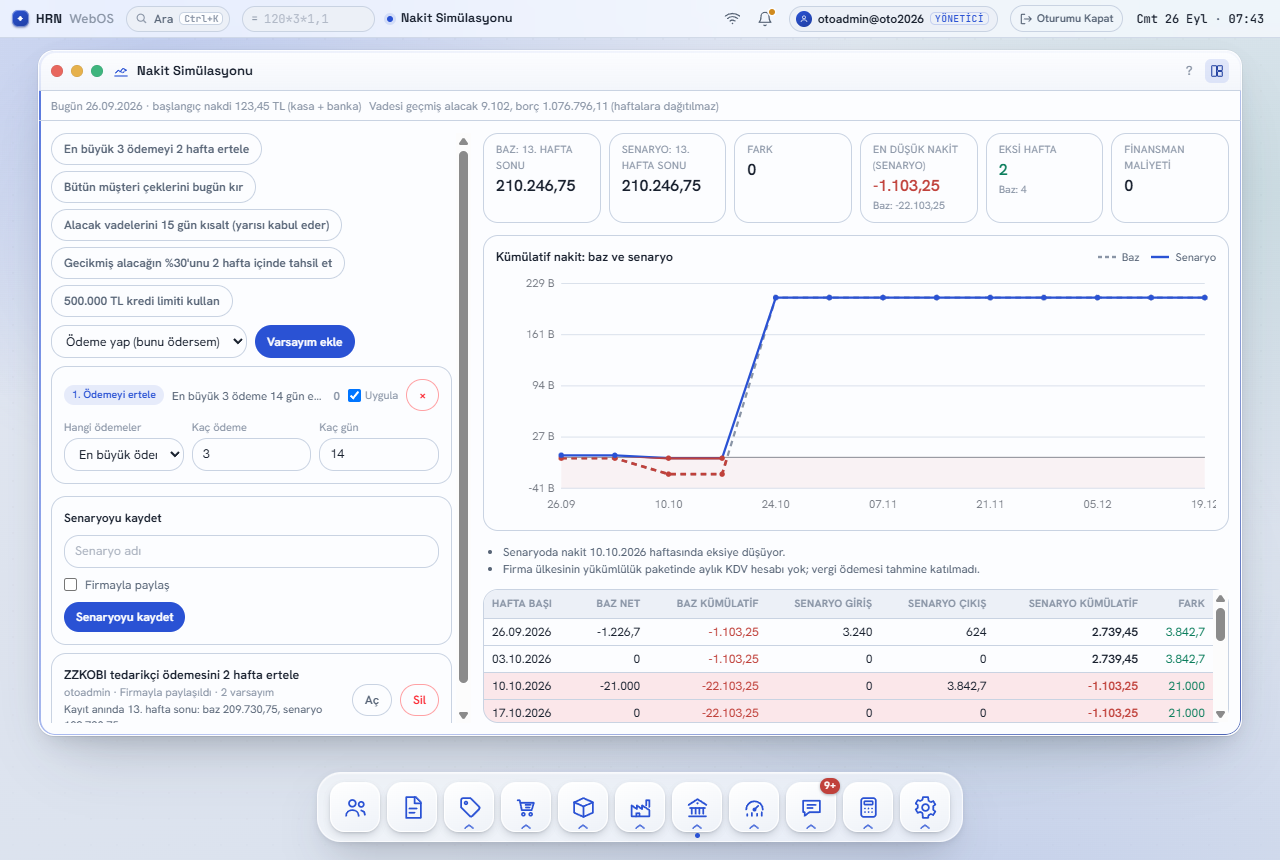
- اقرأ النتيجة على اليمين: KPI الصناديق، و النقدية التراكمية: الأساس والسيناريو الرسم البياني (الخضراء الأساسية، الخط الأزرق سيناريو؛ أسفل الصفر اللون الأحمر)، خطوط التحذير والجدول الأسبوعي.
- لتغيير الافتراض دون إزالته، قم بتنظيف تطبيق مربع على بطاقته؛ لإزالتها تماما اضغط على زر ×. حفظ المجموعة التي تحبها
KPI الصناديق والطاولة
| صندوق | معنى |
|---|---|
| الأساس: نهاية الأسبوع 13 • السيناريو: نهاية الأسبوع 13 | يترك النقدية في نهاية النافذة، دون ومع الافتراضات. |
| الفرق | السيناريو - أساس في نهاية الأسبوع 13. الأخضر هو تحسين، الأحمر هو تدهور. |
| أدنى رصيد نقدي (السيناريو) | أدنى قيمة تجمعية داخل 13 الأسبوع؛ القيمة الأساسية مكتوبة أدناه.إذا كان سلبيا، فإن النقدية ليست كافية في تلك الأسبوع. |
| الأسابيع السالبة | عدد الأسابيع التي يبقى فيها التراكم أقل من الصفر (المسرحية)؛ الحساب الأساسي أقل منه. |
| تكلفة التمويل | خصم الشيك + الفائدة على القرض + الفائدة على خط الائتمان في المجموع؛ "الشيكات المخفضة..." أدناه إذا كان هناك. |
وستكون الأعمدة في الجدول الأسبوعي بداية الأسبوع, قاعدة شبكة, قاعدة التراكم, سيناريو Inflow, سيناريو الخروج, سيناريو كومولي و الفرق. يتم عرض أسبوع من سيناريوهات سلبية تجمع على خلفية حمراء.يتم تضمين الأموال التي تم سحبها من خط الائتمان في سيناريو التضخم والمدفوعات إلى الخط في النفقات.
4. أنواع الافتراض
| الافتراض | ماذا يفعل |
|---|---|
| تنفيذ دفعة (ماذا لو دفعت هذا) | إضافة تدفق جديد (دفع إضافي) إلى التاريخ المحدد. |
| إضافة تحصيل | إضافة إدراج جديد (مجموعة إضافية) إلى التاريخ المحدد. |
| تأجيل الدفعة | تحويل المدفوعات المختارة N أيام بعد ذلك. |
| خصم الشيكات | تخفيضات الشيكات العملاء في البنك قبل موعدها المحدد؛ يجلب المال في وقت مبكر ويكتب تكلفة الخصم. |
| تمديد الآجال أو تقصيرها | تحويل الموعد النهائي للعميل أو المورد الفواتير من قبل الأسهم الطرف الآخر سوف تقبل. |
| تسريع التحصيل | يجمع حصة من فواتير العملاء في وقت مبكر؛ يضع نسبة من الإيرادات المفرطة في تاريخ مختار. |
| الحصول على قرض | يكتب تدفقًا على تاريخ الانخفاض ، والخروج الرئيسي عند النضج ، والاهتمام. |
| استخدام الحد الائتماني (السحب على المكشوف) | يخرج من الخط نفسه في أسبوع عندما يتحول النقدية إلى سلبي ، ويعود عندما يصبح إيجابيا ، ويحمل الفائدة الأسبوعية على المبلغ المستخدم. |
يمكن أن يمتلك المشهد الأكثر 30 المبالغ: المبالغ في TL; التاريخ هو أيام التقويم.
5. الدفع والقبول والتأخير
- إجراء دفع / إضافة جمع: تاريخ, كمية و إختيارية وصف. مثال: فتح النقدية هو 150,000 TL وأنت تضاف إلى 250,000 TL الدفع في الأسبوع 2; إذا كان القاعدة لديها تدفق صافي من 30,000 TL هذا الأسبوع، أصبحت التراكم −70,000 بدلاً من 180,000 ثم تصبح السلسلة حمراء.
- تأجيل الدفع — يقدم حقل أي دفعات أربعة خيارات: أكبر الدفعات، من مدفوعات الفواتير ومستندات الشركة فقط وبعدد يحدده كم دفعة؛ ودفعات لحساب واحد، أي كل دفعات المورد المختار؛ ونوع دفع واحد، سواء دفع فاتورة أو شيك ومستند شركة أو سند أو ضريبة قيمة مضافة؛ ودفعات أحددها، فتحددها واحدة واحدة في القائمة. تتأخر بمقدار كم يومًا.
- لا ينطبق التخفيض إلا على النفقات التي تسببت بعد اليوم وفي داخل النافذة؛ لا يتم تأجيل مدفوع.إذا لم يكن هناك دفع مناسب، يظهر التحذير "التخفيض N: لم يتم العثور على أي دفع للتخفيض".
لا يتم حذف الدفع الذي يتم نقله خارج النافذة. إذا كنت ترغب في إلغاء 400,000 TL الدفع في الأسبوع 11 بواسطة 30 في الأيام، يترك 13 أسبوعاً ولم يعد يظهر على الرسم البياني البرنامج لا يخفي هذا: يكتب التحذير "400,000 TL المدفوعات التي تتجاوز 13-في نهاية الأسبوع، لا يزال هناك مبلغ يجب أن يتم دفعها".
6. تخصيص الشيكات وتكلفةها
ما هي الشرائح: كل شرائح العملاء أو حتى المبلغ المحدد. لا تُحمل سوى الشرائح التي يُدفعها العميل بعد تاريخ الخصم ولا يُعطى لهم من الدنيا ما يُعطى لهم. مع خيار المبلغ، يجمع البرنامج الشرائح بدءا من أولا مدين واحد حتى يصل إلى المبلغ المطلوب، وتقسيم آخر الشرائح إذا لزم الأمر لمسها بالضبط.
| الصيغة | مثال |
|---|---|
| التكلفة = مبلغ الشيك × سعر السنة × أيام / 360 (الأيام = تاريخ الخصم - تاريخ الخصم) | 100,000 TL, 60 يوم النضج، 45% في السنة : 100,000 × 0.45 × 60 / 360 = 7,500 TL |
على سبيل المثال، فإن الشيكات 100,000 TL يتحول من الأسبوع الذي يُعطى إلى الأسبوع الذي يُعطى، وفي نفس الأسبوع 7,500 TL يتم كتابة الخصم كسعر منفصل (التكلفة المالية) ؛ تأثير الصافي هو سعر مبكر من 92,500 TL. في معدل الخصم السنوي % في الميدان، أدخل سعر الفائدة السنوي للأسهم المصرفية الخاصة بك.
7. تغيير الشروط وتسريع المجموعات
- تمديد أو تقصير الشروط: إذا اتجاه هو المستخدم ( Customer ), يتم تأثير فواتير البيع المفتوحة؛ إذا المشتريات ( المورد ), فواتير الشراء المفتوحة أيام (+ تمديد ، − اختصار) يقولون كم من الأيام يتحركون، و نسبة قبول % كم من كل فاتورة تتحرك إلى الموعد الجديد (قد لا يقبل الطرف الآخر كل ذلك). مثال : أ 40,000 TL فاتورة العملاء مدفوعة في 30 أيام -15 أيام, 50% قبول 20,000 TL يأتي بعد 15 أيام و 20,000 TL تظل على التاريخ القديم. لا يعود المدة المختصرة أبداً إلى يومنا هذا؛ فإن المبلغ الذي يضغط عليه التمديد من النافذة يحصل على تحذير منفصل.
- تسريع جمع: هناك اثنين من الإعدادات منفصلة. كم من الأيام في وقت مبكر و حصة مضاعفة %: هذا الجزء من الفواتير العملاء التي لم تكن مدفوعة حتى الآن يتم جمعها في ذلك اليوم (لا قبل اليوم). النسبة المئوية التي تم جمعها من الإيرادات المفرطة و تاريخ جمع المبالغ الزائدة: هذا النسبة المئوية من الإيرادات المبالغة، التي لا تنتشر خلال الأسابيع، تُحسب حسب جمعها في التاريخ المحدد. مثال: المبالغ المتفوقة 80,000 TL, 30%، أسبوعين من الآن فصاعدا 24,000 TL هذا الأسبوع و 56,000 TL لا تتركها مبالغة لا تشكل الشرائح المحدودة جزءا من هذا.
8. خط القرض والائتمان (الإعادة التخطيط)
أما المجالات التي احصل على قرض: تاريخ حقيقي, كمية, الأيام ( أيام ), الفائدة السنوية % و سعر الفائدة (في النضج أو شهري). المبلغ هو تدفق في يوم الانخفاض والمدى الرئيسي تدفق في يوم النضج. 360. مثال : 1,000,000 TL, 90 أيام, 45% في السنة 112,500 TL يذهب الاهتمام في واحد إلى النضج ؛ مع شهري, 37,500 TL كل واحد 30 يوم ( ثلاث مرات ) إعادة دفع القرض الذي يتجاوز مدة 13 الأسبوع لا يظهر في النافذة؛ لا تزال علامة التكلفة تظهر الفائدة الإجمالية.
أما المجالات التي استخدام خط الائتمان (الخط المفرط) هم الحد الأقصى و الفائدة السنوية %. يمر البرنامج عبر الأسابيع بحيث: إذا كان التكامل سيئًا فإنه يسحب من الخط بما فيه الكفاية لتغطية العجز (في معظم الحد المتبقي) ، في حين أن التكامل إيجابي ، فإنه يعيد المبلغ المستخدم. 7 / 360, كتابة في الأسبوع المقبل مثال : الحد 500,000 TL, 55%؛ الأسبوع 4 التكامل -120,000 → 120,000 يُحَدِّثُ وَيُحَدِّثُ وَيُحَدِّثُ 0; الأسبوع 5 الاهتمام هو 120,000 × 0.55 × 7 / 360 = 1,283.33 TL.
خط الائتمان هو دائما تطبيق آخر. لأن الخط ينظر إلى التراكم، فإنه يعمل بعد كل الافتراضات الأخرى، أينما كان في القائمة.إذا قمت بإضافة عدة افتراضات خط الائتمان فقط أول يتم تطبيقها ("تم تطبيق الافتراضات خط الائتمان الأول فقط"). إذا لم يكن الخط كافياً، فستجد "خط الائتمان غير كافي لتغطية الأسابيع السلبية"؛ إذا كان المبلغ لا يزال في الاستخدام في نهاية الأسبوع. 13, "في نهاية الأسبوع 13, … TL من خط الائتمان في الاستخدام".
9. الأوامر، تأثير كل فرضية وحذر
- أمر الأمور وتطبق الافتراضات في ترتيب القائمة: إذا قمت أولاً بإلغاء 3 أكبر المدفوعات ثم "المدفوعات إلى حساب واحد" ، يبدو الافتراض الثاني أن المدفوعات التي تحولت الأولى ، مع مواعيدها الجديدة.
- تأثير الافتراض: يظهر عنوان كل بطاقة أن تأثير النقد الافتراضي في نهاية الأسبوع 13 (الخضراء +، الأحمر −).الآثار هي إضافية: يتم إضافة الافتراضات واحدة تلو الأخرى، لذلك كل رقم هو الفرق الذي يضيفه على أعلى تلك التي سبقتها.
- مربع غير مؤثر: إذا كان الحقل غير صالح (على سبيل المثال، لا توجد موعد، صفر أيام) فإن بطاقة الافتراض تحصل على إطار أحمر ويتم كتابة عبارة الخطأ أدناه؛ يبقى النتيجة كما كانت حتى يتم تثبيتها.
- خط التحذير الجلوس تحت الرسم البياني: "في سيناريو النقدية يذهب سلبي في الأسبوع من..."، "السيناريو يغطي الأسابيع السلبية في القاعدة."، المدفوعات أو المجموعات التي تم نقلها خارج النافذة، والتحذير والخط الائتماني التحذيرات؛ بالإضافة إلى ملاحظات تقرير التنبؤ الخاصة (على سبيل المثال أن الشركة البلد الحزمة الالتزامات ليس لديها شهريا VAT (الضريبة، لذلك لم يتم تضمين دفع الضرائب).
10. توفير وتبادل سيناريو
- في العمود الأيسر، اكتب A اسم السيناريو في حفظ السيناريو مربع (إذا ترك فارغا يسمى "المسرحية" <تاريخ>") و الصحافة حفظ السيناريو. يحتفظ السجل بقائمة الافتراضات والنتيجة القصيرة في ذلك الوقت (الأساس والسيناريو نهاية الأسبوع) 13, أدنى النقدية، أسابيع سلبية، تكلفة).
- إذا شارك مع الشركة يُظهر كل من يستطيع فتح نافذة محاكاة النقد المشهد ("مشاركة مع الشركة" في القائمة) ، وإلا فإنك وحدك والمديرين فقط يرونها ("أنا فقط").
- عندما يضغط مفتوحة على سيناريو في القائمة ، يتم تحميل افتراضاته وإعادة حسابها على قاعدة اليوم. يتم كتابة النتيجة في وقت التخزين بشكل منفصل على التسلسل ("نهاية الأسبوع" 13 في الوقت الذي ينقذ: أساس...، سيناريو...")، حتى تتمكن من رؤية ما تغير منذ ذلك الحين.
- في حالة الانفتاح، يصبح الزر تحديث السيناريو; إذا كنت ترغب في تسجيل منفصل من نفس الافتراضات حفظ كسيناريو جديد. التحديث و حذف لا تتوفر إلا لمالك المشهد والمديرين.
11. تصريحات
| الإجراء | يتطلب |
|---|---|
| فتح النافذة، وحساب السيناريوهات | المدير أو محاكاة النقدية وتبادل السيناريوهات مع الشركة إذن، أو التقارير العامة |
| إنقاذ سيناريو | كما هو الحال أعلاه؛ لا يستطيع المستخدم القراءة وحده حفظ ("لا يستطيع المستخدم القراءة وحده حفظ السيناريوهات"). |
| المشاركة مع الشركة | الإدارة أو إذن المحاكاة النقدية (لا يكفي التقارير العامة وحدها). |
| التحديث، حذف | المالك أو المشرف. |
وتقع الإذن في سيناريو النقد والمشاريع والاقتراح الأسعار مجموعة من الشاشة السماح أدناه إعدادات > المستخدمين.
12. على الهاتف
على الشاشات أصغر من 7 بوصة (التي الحديقة + خطوات يفتح النافذة في ثلاث خطوات:
- الملخص: مربعات KPI والرسم والتحذيرات وبطاقات للأسابيع السالبة أو المختلفة عن الأساس فقط، وتظهر الأسابيع السالبة بالأحمر. ينقلك تعديل الافتراضات أسفل الصفحة إلى الخطوة الثانية.
- الافتراضات: أزرار السيناريو الجاهزة، إضافة حسب النموذج والبطاقات؛ الحقول هي حجم الأصابع.
- الادخار: مربع حفظ ومقالات النسخ المتوفرة (فتح، حذف).

13. أسئلة غالبا ما يطرح
| السؤال | الرد |
|---|---|
| هل يفتح سيناريو سجل الدفع الحقيقي أو القرض؟ | لا يوجد حساب أو نقد أو بنك أو شيك أو إدخال القرض مكتوب؛ الشيء الوحيد الذي تم حفظه هو السيناريو نفسه. |
| يمكن أن يختلف القاعدة عن 13-تقرير الأسبوع؟ | الحساب هو نفسه، لا يمكن أن يأتي إلا من 5-الحفاظ على الدقيقة: الوثيقة التي تم إدخالها حديثا تصل إلى القاعدة داخل 5 دقائق في معظمها |
| لماذا هو لي 1 مليون TL من المبالغ الزائدة غير المذكورة في الرسم البياني؟ | لا يتم وضع العناصر المفرطة في الأسابيع لأن لا أحد يعرف متى سيتم دفعها (القسم) 2). اكتب توقعات جمعك مع تسريع جمع * نسبة المبالغ المتفوقة في الإيرادات. |
| لماذا يتم حساب الفائدة والخصم على 360 أيام ؟ | هذا هو الاستخدام اليومي للبنوك لتخفيضات الشيكات والقروض على المدى القصير، لذلك يأتي النتيجة قريبة من رقم البنك. |
| سيناريو أفتح يعطي نتيجة مختلفة من اليوم الذي أنقذته. | هذا هو السلوك المقصود: يتم إعادة حساب المشهد مع الفواتير المفتوحة اليوم والشيكات والميزان النقدي. |
| دفعة VAT لا تظهر في التوقعات. | الضرائب تأتي من الشهرية VAT الحساب في الشركة البلد حزمة الالتزام. إذا لم يكن الحزمة لديها مثل هذا الحساب، يقول خط تحذير ذلك ولا يتم تضمين الضريبة في التنبؤ. |
دليل متصل : المالية · التقارير · المالك Dashboard · تأخير الدفع الفائدة والمجموعات · الهاتف المحمول.