目录
1. 它是为了什么2. 基地:The 13-周现金预测3. 步骤使用KPI 盒子和桌子4. 假设类型5. 支付、收集和延迟6. 支票和其成本7. 改變條款及加速收藏8. 贷款和信用线(过渡)9. 命令,每个假设和警告的效应10. 节省和分享一个场景11. 许可12. 电话上13. 常见问答现金模拟(如果我付出这笔钱呢?)
现金预测下一个 13 现金模拟提出了一个“如果我这样做什么?”问题,在这个预测的顶部:做出一个大支付,推迟供应商两周,在银行折扣客户支票,借贷或使用信用线(过渡)。 该计划应用服务器上的每个假设,将基础和场景一侧拖动,并显示哪个星期现金跌落在零以下,以及融资成本是什么。
1. 它是为了什么
- 提前查看付款决定: 答案是“如果我付出这笔钱” 250,000 TL 这个星期,我的现金将在周内消极 6?" 显示在图表和每周桌上红色。
- 比较融资选项: 折扣支票,借款和使用信用线的成本不同金额; 融资成本 盒子给了每个场景的总折扣和利息。
- 保持和分享一个场景: 您将保存您喜欢的假设集,并在您的名称下分享它与公司,如果您愿意;当打开时,它将重新计算到当天的当前预测。
哪里可以打开 在杜克,该 金融 / 银行 团体 › 现金模拟. 那一 试一场剧本:我该怎么办? 现金盒中的线条 主持人 Dashboard 打开同一窗口。
2. 基地:The 13-周现金预测
模拟的起点(基础)是 相同的计算 如同 13-周现金预测 报告在报告窗口中;没有单独的预测,所以两张屏幕显示相同的数字。
- 开口现金: 今天的 TL 现金 + 银行平衡(“开设现金” ) TL (现金 + 银行)“在窗口的顶部条线上。
- 影响力: 其余的开放销售账单在其适当日期(收集账单), 客戶支票和筆記本的日期(查询和笔记集), 和客户“ 承诺付款.
- 流出: 收购账单(账单支付), 公司支票和文件(公司支票和文件支付), 滑雪 (薪水:上个月的平均值,月底)和 税收(VAT) (公司国家债务包规定的适当日期)。
过量物品不会在几周内传播。 收费和支付费,在今天之前(和付费支票)没有放置在一个星期,不进入累积数字,因为没有人知道什么时候将被支付;他们的总数是单独写在顶部的条纹“过度收费......,付费......(不散布在几周)”。 要收集其中的一部分,将收集,使用 快速收藏 假设。
每个公司的基础数据缓存 5 分钟,因此刚录入的发票最多在 5 分钟内反映到模拟中。13 周的时间范围从今天开始,持续 91 天(今天 + 90 天是最后一天);每一周的行都是从今天起算的 7 天时间段。
3. 步骤使用
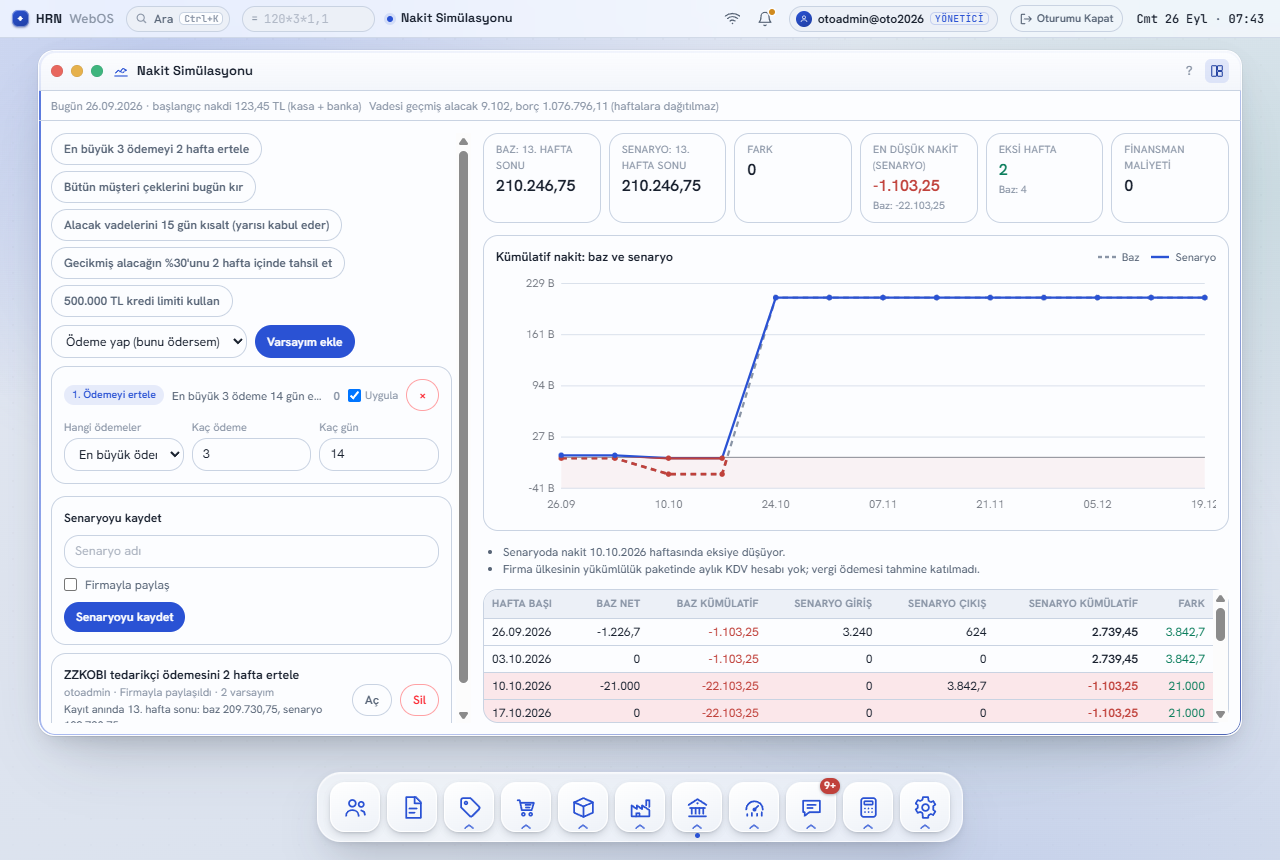
- 打开窗户。 准备好制作的场景按钮位于左列顶部: 发表 The 3 最大的支付 2 周, 折扣所有客户支票今天, 缩短可接受的条款 15 半日(半日) 接受), 收集 30百分比的过度收费 2 周, 使用 A 500,000 TL 信用线. 按一下一個,將這個假設添加到列表中。
- 您可以选择下载的类型(假设类型) 和新闻 添加假设. 每个假设都作为卡打开;您在卡内更改其字段(日期、数量、日期、利率等)。
- 计算本身运行:每一次变化后不久(顶条显示“计算......”)右侧更新。
- 阅读结果在右边: KPI 盒子,The 累积现金:基础和场景 图(基板布式灰色,场景蓝线;零下方的红色),警报线和每周表。
- 要将假设关闭而不删除,清除 應用 将其卡片的框;要完全删除它,按一下 × 按钮。 保存 喜欢的设置
KPI 盒子和桌子
| 方框 | 意思 |
|---|---|
| 标签: 周末 13 剧本:周末 13 | 现金留在窗口的尽头,没有和假设。 |
| 差异 | 剧本 - 基础在周末 13. 绿色是改善,红色是恶化。 |
| 最低现金(方案) | 最低累积值在 13 每周;基础值写在下面,如果是负面的,现金不足于那周。 |
| 负值周 | 累积在零以下的周数(场景);基数在其下方。 |
| 融资成本 | 支票折扣 + 贷款利息 + 信用线利息总额; “折扣支票...” 下面如果有。 |
每周桌的列是 周开始, 基网, 积累基, 流动性风景, 剧本出流, 累积式场景 和 差异. 一周,其累积情况是负面的,在红色背景下显示。从信用线中提取的资金包括在流动情况和退款线上输出流量。
4. 假设类型
| 假设 | 它做什么 |
|---|---|
| 付款(如果我付这笔会怎样) | 添加新输出(额外支付)到所选择的日期。 |
| 添加收款 | 添加新 inflow(额外收藏)到所选择的日期。 |
| 推迟付款 | 退款后,选择的支付日期。 |
| 支票贴现 | 折扣客户支票在银行之前的日期;提前带来资金,并写下折扣费用。 |
| 延长或缩短账期 | 转换开放客户或供应商账单的适当日期,另一方将接受股票。 |
| 加快收款 | 收集客户账单的份额早;在选择日期上放置过度收费的百分比。 |
| 借款 | 写下一个流动的折扣日期,主要的出流在成熟和利息。 |
| 使用授信额度(透支) | 它在一周内从线上拖动,当现金消极时,回报,当它变得积极时,并每周对所用的金额征收利息。 |
一个场景可以最多 30 假设:数量在 TL; 日期是日历日。
5. 支付、收集和延迟
- 付款 / 添加收藏: 日期, 金额 一个可选的 描述. 例:开口现金 150,000 TL 您添加一 250,000 TL 每周支付 2; 如果基层有净流量 30,000 TL 这一周,收集的 −70,000 而不是 180,000 然后,线路变成红色。
- 付款后 — 那一 哪些支付 该领域提供四种选择: 最大的支付 (仅从账单和公司文件支付, 多少支付 最大的人, 支付给一个 账户 (所有支付由选择的供应商), 支付类型一 (收费,公司支票和文件支付, 折扣或税收(VAT)) 和 我选择的付款 (你把它们列入一列列中。 后来他们转向 多少天.
- 延迟仅适用于今天之后和窗口内部的出发;过度支付不被延迟;如果没有适当支付,则会出现警告“假设N:没有延迟支付”的发票。
窗外移动的付款不会被删除。 如果你推迟一 400,000 TL 每周支付 11 由 30 那天,它离开了 13 几天,不再在图表上显示。 该计划不会隐藏这一点:它写下警告。400,000 TL 支付的转移超越 13-周末,还需要付出代价。
6. 支票和其成本
哪些支票: 所有客户支票 或 到一定的金额. 只有在客户支票后,才会被支付的 折扣日期 未被收获,已被收获。 随着数量选项,该程序从最早的债务中收集支票,直到达到所需金额,如果需要,将最后支票分开,以准确地击中。
| 公式 | 例子 |
|---|---|
| 成本 = 支票金额 × 年利率 × 日 / 360 (日期 = 付款日期 − 折扣日期) | 100,000 TL, 60 成熟的日子, 45年度百分比: 100,000 × 0.45 × 60 / 360 = 7,500 TL |
例如,检查 100,000 TL 從該日期的週轉移到折扣日期的週,並在同一週內 7,500 TL 折扣是写作一个单独的输出流(财务成本);净效应是早期输出流。 92,500 TL. 在 年度折扣率 % 字段,输入您的银行提款的年度利率。
7. 改變條款及加速收藏
- 延长或缩短账期:方向为应收,客户时影响未结销售发票;为应付,供应商时影响未结采购发票。天数,+ 延长、− 缩短表示移动天数;接受率 %表示每张发票有多少移到新账期,对方可能不全部接受。例:40,000 TL 客户发票,30 天后到期、−15 天、接受 50% → 15 天后收到 20,000 TL,另 20,000 TL 仍按旧到期日。缩短后的日期不会早于今天;延长使金额移出窗口时会单独警告。
- 快速收藏: 有两种不同的设置。 早期多少天 和 覆盖的股份 %: 客户账单的份额尚未收集,收集了许多日早(从未提前到今天)。 收集的超负债收益 % 和 收集日期: 过度收费的比例,不在几周内分散,计算为收集于所选择的日期。 例:过度收费 80,000 TL, 30百分比,从现在开始两周 24,000 TL 那周就进来, 56,000 TL 保持过度。 受限制的支票不属于此。
8. 贷款和信用线(过渡)
各个领域的 借一笔: 真实日期, 金额, 时间(日), 年度利率 % 和 利息支付 (成熟时 或 月度). 金额是折扣日的流动,而主要日的成熟日的流动。 360. 例子: 1,000,000 TL, 90 日子, 45百分比一年 112,500 TL 一个人的兴趣在成熟;与 月度, 37,500 TL 每個 30 天(三次) 借款的期限超越 13 周不显示在窗口;成本盒仍然显示总利息。
各个领域的 使用信用线(过度设计) 是 限制 和 年度利率 %. 计划通过几周,以便:如果累积的消极,它从线上抽出足够来覆盖赤字(大部分剩余的限制);而累积的积极,它回报所用的金额。 7 / 360, 写到下周的流程。 例子:限度 500,000 TL, 55%;周 4 集成 -120,000 → 120,000 它被吸引,累积变成 0; 周 5 兴趣是 120,000 × 0.55 × 7 / 360 = 1,283.33 TL.
信用线总是最后应用。 因为线看到了累积,它随后运行了所有其他假设,无论在哪里,如果你添加了几条信用线假设,只有第一个是应用的(“仅第一个信用线假设是应用的”。 如果线不够,你会看到“信用线不够覆盖负周”;如果一笔额在周末仍在使用。 13, “周末” 13, … TL 信用线正在使用中。
9. 命令,每个假设和警告的效应
- 命令事务 假设在列表顺序中应用:如果您首先推迟 3 最大的支付,然后“支付到一个账户”,第二个假设看到的支付第一移动,与他们的新日期。
- 假设的效应: 每个卡的标题显示假设在周末现金影响 13 效果是增加的:假设被添加一个,所以每个数字是它在之前的差异上添加的差异。
- 一个不合格的领域: 如果一个字段是无效的(例如没有日期,零日),假设的卡获得红色框架,错误文写在下面;结果保持如同它,直到它被固定。
- 警告线 位於圖表下方:「在場景中,現金在週內消極......」、「場景覆蓋基礎上的負面週」,支付或收藏從窗外移動,支票和信用線警告;加上預測報告的自己的筆記(例如,該公司國家的債券包沒有每月 VAT 计算,因此不包括税收支付)。
10. 节省和分享一个场景
- 在左侧,输入 A 剧本名称 在 保存剧本 盒子(如果留下空白,它被称为“剧本” <日期>") 和新闻 保存剧本. 记录保持假设列表和短期结果在那个时候(基础和场景周末) 13, 最低现金、负周、成本。
- 如果 与公司分享 被打破,任何可以打开现金模拟窗口的人都会看到场景(“与公司共享”列表中);否则,只有你和管理员才能看到它(“仅是我”。
- 当你打压 开放 在列表中的一个场景中,它的假设被加载和重新计算为 今天的基地. 节省时间的结果分别写在行(“周末”字符串上。 13 节省时间:基础......,场景......),所以你可以看到从那以后发生了什么变化。
- 对于一个开放的场景,按钮变成 更新剧本; 如果你想要从相同假设的单独记录 作为新场景的保存. 更新和 删除 只有场景的所有者和管理员可用。
11. 许可
| 措施 | 要求 |
|---|---|
| 打开窗口,计算场景 | 管理员,或者 现金模拟和与公司共享场景 许可,或 一般报告 |
| 节省一个场景 | 正如上面所述;一个读者不能保存(“读者不能保存场景”。 |
| 与公司共享 | 管理员或现金模拟许可证(仅通报不足)。 |
| 更新,删除 | 剧本的所有者或管理员。 |
许可证在 现金场景、项目和价格建议 许可屏幕下方的组 设置 > 用户.
12. 电话上
屏幕较小 7 英寸(The 花园 + 步骤 接口)窗口以三步开启:
- 总结: 那一 KPI 盒子、图表、警告和卡只为负或不同于基础的几周(红色负周)。 编辑假设 底部移动到第二步。
- 假设: 准备好的场景按钮,按字符和卡片添加;字段是指大小。
- 拯救: 保存框和保存场景列表(打开、删除)。

13. 常见问答
| 问题 | 答案 |
|---|---|
| 一个场景是否打开了真正的支付或贷款记录? | 没有账户、现金、银行、支票或贷款输入写;唯一保存的东西就是场景本身。 |
| 可以与基地不同 13-周预测报告? | 计算是相同的,差异只能从 5-分钟保留:新输入的文件到达基地内 5 最多几分钟。 |
| 為什麼是我的 1 百万 TL 收费不在图表上? | 过度的物品不会被放入几周,因为没有人知道什么时候会付出代价(部分) 2). 请输入您的收藏期望 快速收藏 以“过度收费”为百分比。 |
| 為什麼利息和折扣計算 360 日子? | 这是银行对支票折扣和短期贷款的日常使用,因此结果接近银行的数字。 |
| 我打开的场景,从我保存的那一天起,就产生了不同的结果。 | 这是所意图的行为:这个场景是用今天的开放账单,支票和现金平衡重新计算的。 |
| 那一 VAT 支付不显示在预测中。 | 税收从月经中 VAT 公司国家计算 义务包. 如果包没有这样的计算,警告线这样说,税收不包括在预测中。 |
相关指南: 金融 · 报告 · 主持人 Dashboard · 迟到的支付利息和收集 · 移动.